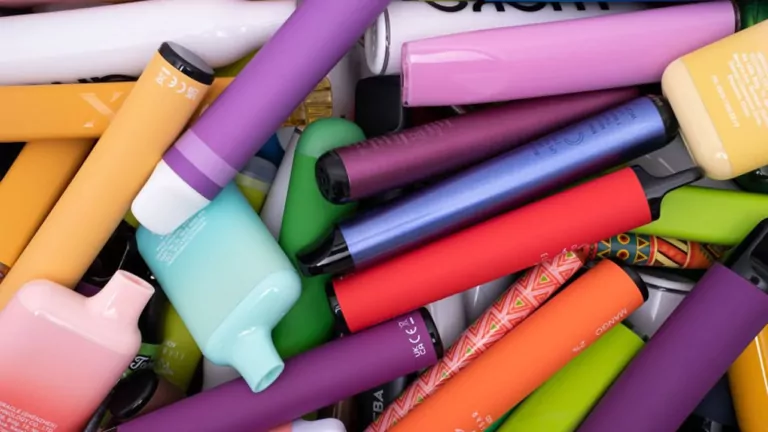
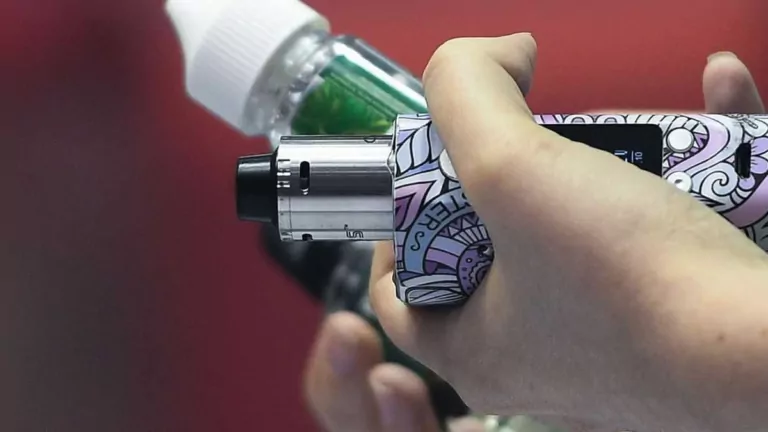
Polski rząd zajmie się projektem nowelizacji ustawy o podatku akcyzowym, która zakłada objęcie akcyzą kolejnych produktów zawierających nikotynę, w tym e-papierosów wielokrotnego użytku, wyrobów do podgrzewania tytoniu (HTP) oraz woreczków nikotynowych. Nowelizacja ma również rozszerzyć definicję tzw. „wyrobów nowatorskich”.
Zgodnie z oceną skutków regulacji (OSR) projektu stawka akcyzy na urządzenia do waporyzacji, takie jak e-papierosy wielokrotnego użytku, wyroby do podgrzewania tytoniu i urządzenia wielofunkcyjne, wyniesie 40 zł za sztukę. W przypadku urządzeń wielokrotnego użytku akcyza w wysokości 40 zł zostanie uiszczona jednorazowo, a urządzenie będzie można wielokrotnie napełniać liquidem lub wykorzystywać do waporyzacji wyrobów nowatorskich. Ponieważ przeciętna żywotność urządzeń do waporyzacji wynosi około dwóch lat, akcyza wliczona w cenę sprzedaży rozłoży się na cały okres ich użytkowania.
Z OSR wynika również, że stawki akcyzy na woreczki nikotynowe i inne wyroby nikotynowe będą objęte „mapą drogową” — wyniosą 150 zł/kg w 2025 r., 200 zł/kg w 2026 r., a stawka docelowa na 2027 r. to 250 zł/kg.
Ministerstwo Finansów szacuje, że wpływy do budżetu państwa z tytułu nowelizacji wyniosą 82,5 mln zł w 2025 r. i 433,7 mln zł w 2026 r. W latach 2027–2034 roczne wpływy mają osiągać 524,7 mln zł, co w skali dekady da łącznie ponad 4,71 mld zł.
Autorzy projektu oczekują, że zmiany ograniczą dostępność cenową urządzeń do waporyzacji, w szczególności jednorazowych e-papierosów, zwłaszcza wśród młodzieży sięgającej po substancje uzależniające, które prowadzą do nieodwracalnych szkód dla zdrowia.
Zmieniona definicja wyrobów nowatorskich w projektowanej nowelizacji obejmuje wyroby służące do dostarczania do organizmu człowieka aerozolu wytwarzanego przez podgrzewanie zawartego w nich tytoniu bez jego spalania, w specjalnie przystosowanych urządzeniach (podgrzewaczach).
Obecnie ustawa o podatku akcyzowym definiuje wyroby nowatorskie jako wyroby zawierające tytoń. Autorzy nowelizacji zauważają jednak, że na rynku pojawiły się wyroby beztytoniowe — zarówno z nikotyną, jak i bez niej — które nie mieszczą się w obecnej definicji wyrobów nowatorskich, a tym samym nie podlegają akcyzie. W wyrobach tych tytoń zastępuje się innym odpowiednim surowcem, najczęściej pochodzenia roślinnego, takim jak herbata, konopie czy rooibos. W konsekwencji zaistniała potrzeba objęcia tych wyrobów systemem podatku akcyzowego poprzez dostosowanie obecnej definicji wyrobów nowatorskich do zmian zachodzących na rynku substytutów wyrobów tytoniowych.
Gdy polski rząd przygotowuje się do debaty nad projektem nowelizacji, zarówno branża e-papierosowa, jak i konsumenci będą bacznie obserwować potencjalny wpływ proponowanej akcyzy na dostępność e-papierosów wielokrotnego użytku i woreczków nikotynowych oraz ich ceny.


 Vaping News