 Negócio de vaping
Como obter a certificação de vapes para os mercados globais em 2026?
A obtenção da certificação de vapes envolve um processo rigoroso de testes e documentação para garantir que os produtos cumprem normas específicas de segurança…

Novas tendências dos impostos especiais de consumo: oportunidades para o mercado mundial dos cigarros eletrónicos
A expansão dos impostos especiais de consumo na indústria europeia dos cigarros eletrónicos
O panorama dos impostos especiais de consumo na indústria dos cigarros eletrónicos está a evoluir rapidamente, em particular na União Europeia (UE). Até à data, 15 Estados-Membros da UE já aplicam impostos especiais de consumo sobre os e-líquidos, e espera-se que este número cresça à medida que mais países sigam o mesmo caminho. A Comissão Europeia está também a preparar uma nova Diretiva relativa aos Impostos Especiais sobre o Tabaco (TED, na sigla inglesa) destinada a harmonizar estes impostos em todos os Estados-Membros da UE. Esta diretiva pode ter implicações significativas para o setor, uma vez que procura unificar as políticas fiscais e prevenir a evasão fiscal em toda a região.
O imposto especial de consumo é uma forma de imposto indireto que incide sobre produtos específicos, como o tabaco, o álcool e os produtos energéticos. Ao contrário de outros impostos, não é aplicado de forma universal, incidindo antes sobre categorias de produtos bem definidas. No contexto da indústria dos cigarros eletrónicos, este imposto pode ter um impacto significativo nos fabricantes, nos fornecedores e, em última instância, nos consumidores.
Na UE, quando um produto está sujeito a imposto especial de consumo, é considerado um “produto harmonizado,” o que significa que se enquadra no sistema comum de impostos especiais de consumo da UE. Este sistema regula todos os aspetos do ciclo de vida do produto, incluindo o fabrico, o comércio, a distribuição e o armazenamento.
Com a eventual entrada em vigor da TED, os produtos de cigarros eletrónicos deverão passar a estar harmonizados ao abrigo do direito da UE. Isto significa que todas as atividades económicas relacionadas com estes produtos, do fabrico à distribuição, ficariam sujeitas ao mesmo conjunto de regras em toda a UE.
A decisão de harmonizar um produto é tomada coletivamente pelos Estados-Membros da UE. Uma vez harmonizado, o produto fica sujeito ao sistema comum de impostos especiais de consumo da UE e a um conjunto uniforme de regulamentação europeia. Este processo de harmonização é fundamental para garantir a coerência na aplicação dos impostos especiais de consumo nos diferentes países.
A harmonização abrange todos os aspetos da atividade económica relacionada com um produto, incluindo o fabrico, o comércio, a distribuição e o armazenamento. Para a indústria dos cigarros eletrónicos, isto pode significar que todas estas atividades teriam de cumprir regulamentação normalizada da UE, o que simplificaria potencialmente as operações das empresas presentes em vários países.
Todos os produtos sujeitos a imposto especial de consumo, incluindo matérias-primas como a base de nicotina usada no fabrico de e-líquidos, têm de ser produzidos num entreposto fiscal. O transporte destes produtos deve ser feito entre entrepostos fiscais, com as medidas de segurança adequadas.
Leia também:
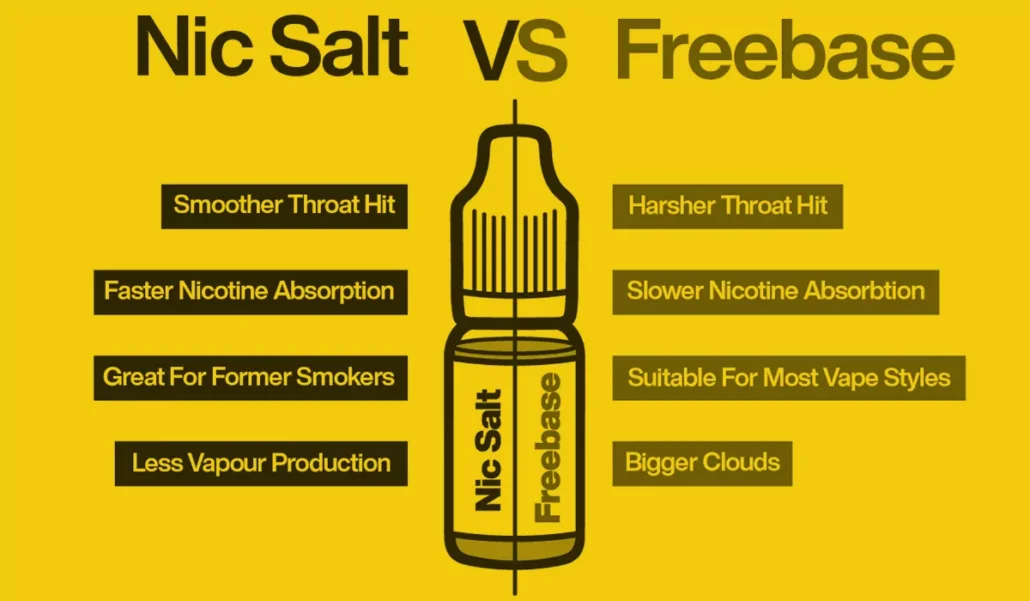
Base de nicotina vs. base de sais de nicotina
O mercado europeu de e-líquidos está a passar por mudanças rápidas, com novidades e anúncios sobre ajustes aos impostos especiais de consumo a surgirem quase todos os meses. Estas alterações refletem a tendência mais ampla de regulamentação crescente da indústria dos cigarros eletrónicos em todo o continente.
A Diretiva relativa aos Impostos Especiais sobre o Tabaco (TED) é uma regulamentação futura que irá aplicar impostos especiais de consumo aos produtos do tabaco, incluindo os da indústria dos cigarros eletrónicos. A TED visa normalizar os impostos especiais de consumo em toda a UE, ajudando a prevenir a evasão fiscal e garantindo que todos os Estados-Membros aplicam taxas coerentes a estes produtos.
A proposta da TED deverá ser apresentada em 2023 e, quando entrar em vigor, trará mudanças significativas na forma como os impostos especiais de consumo são aplicados aos produtos de cigarros eletrónicos em toda a UE.
Mesmo enquanto a TED está a ser preparada, muitos países já começaram a aplicar ou a aumentar impostos especiais de consumo sobre os produtos de cigarros eletrónicos. Importa notar que os impostos especiais de consumo são impostos nacionais, ou seja, cada país tem competência para definir as suas próprias taxas e políticas.
Por exemplo, a Bulgária introduziu um imposto especial de consumo sobre os e-líquidos a partir de 1 de março de 2023, com uma taxa de 0,18 lev búlgaros por mililitro. Esta taxa deverá aumentar a 1 de janeiro de 2024 e novamente a 1 de janeiro de 2025.
Para além dos impostos especiais de consumo, estão também a ser introduzidas outras medidas regulamentares em vários países. Em janeiro de 2023, as autoridades belgas anunciaram a proibição de dispositivos de cigarros eletrónicos com elementos adicionais, como luzes LED, e determinaram que os nomes dos aromas nos rótulos devem limitar-se a uma palavra.
O imposto especial de consumo é um imposto indireto, e a sua harmonização ao nível da UE significa que todos os Estados-Membros têm de cobrar impostos especiais de consumo sobre grupos de produtos específicos. No entanto, o montante exato do imposto pode variar de país para país.
Quando a TED entrar em vigor, é provável que ocorram alterações nas regras de transporte. Os produtos passarão a circular entre entrepostos fiscais através do sistema informático EMCS, ao abrigo do regime de suspensão do imposto especial de consumo (sem pagamento do imposto). Isto aplica-se ao comércio interno, ao comércio entre Estados-Membros da UE e ao comércio na Comunidade Europeia, tanto nas exportações como nas importações.
Serão também fixadas taxas específicas para estes produtos, o que beneficiará muitas empresas ao proporcionar um enquadramento fiscal mais previsível e normalizado. Embora seja improvável a eliminação total dos impostos especiais de consumo em todos os países, a introdução de um imposto unificado na UE poderá simplificar as operações das empresas e dos seus clientes nos países onde este imposto está em vigor.
Para produzir legalmente e-líquidos ou produtos de base de nicotina, é necessário constituir um entreposto fiscal ou pagar antecipadamente o imposto especial de consumo.
O pagamento antecipado do imposto especial de consumo é uma opção quando o fabricante não dispõe de um entreposto fiscal. Este processo envolve várias formalidades e a criação de registos, uma vez que os impostos têm de ser pagos antes de a produção poder começar legalmente.
Para muitas empresas, o pagamento antecipado do imposto especial de consumo é uma solução inviável, porque exige o pagamento de montantes elevados à partida, comprometendo a liquidez financeira da empresa.
Um entreposto fiscal é um espaço aprovado pela administração nacional onde é possível produzir legalmente produtos sujeitos a imposto especial de consumo, armazená-los e transferi-los entre entrepostos fiscais, em conformidade com os requisitos legais e cumprindo todas as normas de qualidade e técnicas definidas pelas autoridades nacionais.
Se um fabricante dispuser de um entreposto fiscal, pode produzir ele próprio os produtos sujeitos a imposto especial de consumo sem necessidade de pagar os impostos antecipadamente. No entanto, o valor total dos produtos produzidos e armazenados num dia não pode exceder o montante da garantia financeira do entreposto fiscal.
Qual é a diferença entre transportar produtos sujeitos a imposto especial de consumo para países onde este imposto se aplica e para países onde não se aplica? O modo de transporte é o mesmo, embora existam algumas nuances.
A Ecigator é uma das marcas de vape mais conhecidas nascidas da KangSiDe Technology Co., Ltd; é um fabricante de vapes descartáveis com certificação ISO, ao serviço de OEM, ODM e OBM desde 2010. A equipa fundadora vem de empresas de topo, soma mais de 10 anos de experiência na indústria do vape e dedicou milhares de horas a proporcionar aos utilizadores uma experiência cada vez melhor.
Se a sua cadeia de abastecimento é internacional e envolve a compra de produtos num país onde se aplica o imposto especial de consumo, é crucial garantir que todos os produtos sujeitos a este imposto são fabricados num entreposto fiscal e que o seu transporte é feito entre entrepostos fiscais, com garantia financeira suficiente.
Se o seu fornecedor não dispuser de um entreposto fiscal, isso pode indicar operações ilegais, com possíveis consequências jurídicas para a sua empresa. Além disso, a segurança e a continuidade das suas encomendas podem ficar em risco, uma vez que os envios podem ser retidos.
Mesmo que o seu país não tenha impostos especiais de consumo, pode ainda assim ser chamado a testemunhar em processos penais e financeiros.
Nova política fiscal: O Reino Unido planeia introduzir um novo imposto sobre os cigarros eletrónicos, com uma estrutura de três escalões: 1 £ por 10 ml para e-líquidos sem nicotina, 2 £ por 10 ml para e-líquidos com baixa concentração de nicotina (0,1-10,9 mg/ml de nicotina) e 3 £ por 10 ml para e-líquidos com elevada concentração de nicotina (≥11 mg/ml de nicotina). Além disso, os produtos de cigarros eletrónicos estarão também sujeitos a um imposto sobre o valor acrescentado (IVA) de 20%.
Impacto: Espera-se que esta nova política fiscal aumente significativamente o preço de retalho dos cigarros eletrónicos, com impacto nos utilizadores de todo o país. O governo pretende usar medidas fiscais para incentivar os fumadores a mudar para os cigarros eletrónicos e, ao mesmo tempo, dissuadir os não fumadores, em particular as crianças, de começar a usar vape.
Proibição dos cigarros eletrónicos descartáveis: O governo britânico planeia ainda proibir os cigarros eletrónicos descartáveis a partir de abril de 2025, para regulamentar ainda mais o mercado dos cigarros eletrónicos.
Imposto sobre os cigarros eletrónicos: A Alemanha foi um dos primeiros países a tributar os cigarros eletrónicos. É aplicado um imposto específico a cada frasco de 10 ml de e-líquido, estando previstos aumentos futuros.
Proposta de imposto sobre o tabaco e o álcool: A Suécia propôs um aumento dos impostos sobre o tabaco e o álcool, sugerindo que o imposto sobre os e-líquidos e outros produtos com nicotina aumente cerca de 1% a partir de 1 de janeiro de 2024.
Proibição dos cigarros eletrónicos com aromas: Os Países Baixos proibiram a produção de cigarros eletrónicos com aromas e fixaram um prazo para a sua venda.
Proposta de imposto especial de consumo sobre os produtos do tabaco: A Eslovénia aplica impostos especiais de consumo aos e-líquidos com nicotina, com taxas ajustadas ao longo do tempo.
Leia também:
Eslovénia propõe proibição dos aromas de vape
Situação fiscal: A tributação dos cigarros eletrónicos varia entre os estados e as autarquias locais dos EUA. Em agosto de 2024, vários estados já aplicavam impostos especiais de consumo ou impostos grossistas sobre os cigarros eletrónicos. Estes impostos baseiam-se normalmente no preço de retalho, no preço grossista ou em unidades específicas (por exemplo, por mililitro de e-líquido).

With over a decade of experience in the e-cigarette industry, Matthew Ma is a seasoned expert in both the manufacturing and usage aspects of vaping products. His extensive background has provided him with a deep understanding of the intricacies and evolving dynamics of e-cigarettes.
Ver todos os artigos de Matthew Ma →Negócio de vaping
A obtenção da certificação de vapes envolve um processo rigoroso de testes e documentação para garantir que os produtos cumprem normas específicas de segurança…
 Guias de vaping
A União Europeia está prestes a proceder a uma revisão significativa das suas leis sobre os produtos do tabaco e da nicotina. A Diretiva…
 Notícias de vaping
A Comissão de Desenvolvimento Económico da Câmara dos Deputados do Brasil aprovou um projeto de lei que proíbe a venda de cigarros e outros…
Conte-nos o seu mercado-alvo e as suas necessidades — a nossa equipa recomendará configurações em conformidade e enviará um orçamento no prazo de 24 horas.