Neue Trends bei den Verbrauchsteuern in der E-Zigaretten-Branche
E-Zigaretten-Geschäft9 Min. Lesezeit
Einblicke in neue Verbrauchsteuer-Trends: Chancen für den weltweiten E-Zigaretten-Markt erschließen
Die Ausbreitung der Verbrauchsteuern in der europäischen E-Zigaretten-Industrie
Die Verbrauchsteuer-Landschaft der E-Zigaretten-Branche wandelt sich rasant – insbesondere in der Europäischen Union (EU). Bislang haben 15 EU-Mitgliedstaaten Verbrauchsteuern auf E-Liquids eingeführt, und diese Zahl dürfte weiter steigen, da immer mehr Länder nachziehen. Die Europäische Kommission arbeitet zudem an einer neuen Tabaksteuerrichtlinie (Tobacco Excise Directive, TED), die diese Steuern in allen EU-Mitgliedstaaten harmonisieren soll. Diese Richtlinie könnte erhebliche Auswirkungen auf die Branche haben, denn sie soll die Steuerpolitik vereinheitlichen und Steuerhinterziehung in der gesamten Region verhindern.
Was ist die Verbrauchsteuer?
Die Verbrauchsteuer ist eine Form der indirekten Steuer, die auf bestimmte Waren wie Tabak, Alkohol und Energieerzeugnisse erhoben wird. Anders als andere Steuern wird sie nicht allgemein angewandt, sondern zielt auf bestimmte Produktkategorien. In der E-Zigaretten-Branche kann die Verbrauchsteuer Hersteller, Lieferanten und letztlich auch die Verbraucher erheblich beeinflussen.
Unterliegt ein Produkt in der EU der Verbrauchsteuer, gilt es als “harmonisiertes Produkt”, das heißt, es fällt unter das gemeinsame Verbrauchsteuersystem der EU. Dieses System regelt alle Aspekte des Produktlebenszyklus, einschließlich Herstellung, Handel, Vertrieb und Lagerung.
Harmonisierte Produkte in der E-Zigaretten-Branche
Mit der möglichen Umsetzung der TED dürften E-Zigaretten-Produkte nach EU-Recht harmonisiert werden. Das würde bedeuten, dass alle wirtschaftlichen Tätigkeiten im Zusammenhang mit diesen Produkten – von der Herstellung bis zum Vertrieb – in der gesamten EU denselben Vorschriften unterliegen.
Wie wird über die Harmonisierung eines Produkts entschieden?
Die Entscheidung, ein Produkt zu harmonisieren, treffen die EU-Mitgliedstaaten gemeinsam. Ist ein Produkt harmonisiert, unterliegt es dem gemeinsamen Verbrauchsteuersystem der EU und einem einheitlichen Satz europäischer Vorschriften. Dieser Harmonisierungsprozess ist entscheidend dafür, dass die Verbrauchsteuern in den verschiedenen Ländern einheitlich angewandt werden.
Was umfasst die Produktharmonisierung?
Die Harmonisierung erfasst alle Aspekte der wirtschaftlichen Tätigkeit rund um ein Produkt, einschließlich seiner Herstellung, seines Handels, Vertriebs und seiner Lagerung. Für die E-Zigaretten-Branche könnte das bedeuten, dass all diese Tätigkeiten standardisierten EU-Vorschriften entsprechen müssten – was die Abläufe für Unternehmen, die in mehreren Ländern tätig sind, vereinfachen könnte.
Verbrauchsteuerpflichtige Produkte in der europäischen E-Zigaretten-Branche
Jedes verbrauchsteuerpflichtige Produkt – einschließlich Rohstoffen wie der Nikotinbase, die zur Herstellung von E-Liquids verwendet wird – muss in einem Steuerlager produziert werden. Der Transport dieser Produkte muss zwischen Steuerlagern erfolgen, wobei geeignete Sicherheitsmaßnahmen zu treffen sind.
Verbrauchsteuerpflichtige E-Liquids für den Einzelhandel:
Nikotin-E-Liquids
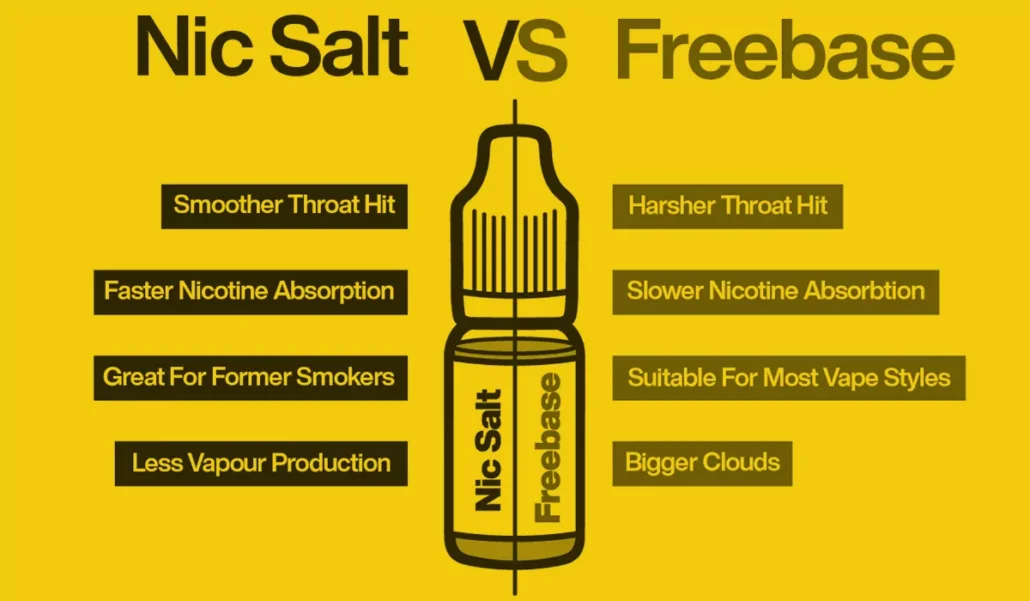
Nikotinsalz-E-Liquids
Hybrid-E-Liquids
Nikotinfreie, vorgemischte E-Liquids
Der dynamische europäische E-Liquid-Markt
Der europäische E-Liquid-Markt befindet sich derzeit in einem raschen Wandel: Fast jeden Monat erscheinen neue Aktualisierungen und Ankündigungen zu Anpassungen der Verbrauchsteuer. Diese Veränderungen spiegeln den übergeordneten Trend zu einer stärkeren Regulierung der E-Zigaretten-Branche auf dem gesamten Kontinent wider.
Tabaksteuerrichtlinie (TED) – was Sie wissen müssen
Die Tabaksteuerrichtlinie (TED) ist eine kommende Regelung, die Verbrauchsteuern auf Tabakprodukte erheben wird – einschließlich der Produkte der E-Zigaretten-Branche. Die TED soll die Verbrauchsteuern in der gesamten EU standardisieren, Steuerhinterziehung verhindern helfen und sicherstellen, dass alle Mitgliedstaaten einheitliche Steuersätze auf diese Produkte anwenden.
Der Vorschlag für die TED soll voraussichtlich 2023 vorgelegt werden. Sobald sie in Kraft tritt, wird sie die Art und Weise, wie Verbrauchsteuern auf E-Zigaretten-Produkte in der gesamten EU angewandt werden, erheblich verändern.
Verbrauchsteuern jenseits der Tabaksteuerrichtlinie
Während die TED noch erarbeitet wird, haben viele Länder bereits begonnen, Verbrauchsteuern auf E-Zigaretten-Produkte einzuführen oder zu erhöhen. Wichtig ist dabei: Verbrauchsteuern sind nationale Steuern – jedes Land ist befugt, seine eigenen Steuersätze und Regelungen festzulegen.
Bulgarien beispielsweise führte zum 1. März 2023 eine Verbrauchsteuer auf E-Liquids mit einem Satz von 0,18 bulgarischen Lew pro Milliliter ein. Dieser Satz soll am 1. Januar 2024 und erneut am 1. Januar 2025 steigen.
Neben den Verbrauchsteuern werden in verschiedenen Ländern auch weitere regulatorische Maßnahmen eingeführt. Im Januar 2023 kündigten die belgischen Behörden ein Verbot von E-Zigaretten-Geräten mit zusätzlichen Elementen wie LED-Leuchten an und schrieben vor, dass Aromennamen auf Etiketten auf ein einziges Wort begrenzt sein müssen.
Die Zukunft der Tabaksteuerrichtlinie
Die Verbrauchsteuer ist eine indirekte Steuer, und ihre Harmonisierung auf EU-Ebene bedeutet, dass jeder Mitgliedstaat auf bestimmte Produktgruppen Verbrauchsteuern erheben muss. Die genaue Höhe der Verbrauchsteuer kann jedoch von Land zu Land unterschiedlich ausfallen.
Sobald die TED in Kraft tritt, dürften sich auch die Transportvorschriften ändern. Die Produkte werden dann im Rahmen des Verfahrens der Verbrauchsteueraussetzung (ohne dass Verbrauchsteuer gezahlt wird) über das EMCS-Computersystem zwischen Steuerlagern befördert. Dies gilt für den inländischen Handel, den Handel zwischen EU-Mitgliedstaaten und den Handel innerhalb der Europäischen Gemeinschaft – sowohl im Rahmen von Export- als auch von Importvorgängen.
Außerdem werden konkrete Sätze für diese Produkte festgelegt, was vielen Unternehmen zugutekommen wird, weil das Steuerumfeld planbarer und einheitlicher wird. Eine vollständige Abschaffung der Verbrauchsteuern in allen Ländern ist zwar unwahrscheinlich, doch die Einführung einer einheitlichen Verbrauchsteuer innerhalb der EU könnte die Abläufe für Unternehmen und deren Kunden in Ländern mit Verbrauchsteuer vereinfachen.
Wie Sie in der E-Zigaretten-Branche rechtskonform arbeiten
Um E-Liquids oder Nikotinbase-Produkte legal herzustellen, muss entweder ein Steuerlager eingerichtet oder die Verbrauchsteuer im Voraus entrichtet werden.
Vorauszahlung der Verbrauchsteuer
Die Vorauszahlung der Verbrauchsteuer ist eine Option, wenn ein Hersteller kein Steuerlager besitzt. Dieses Verfahren umfasst mehrere formale Schritte und die Erstellung von Aufzeichnungen, da die Steuern gezahlt werden müssen, bevor die Produktion legal beginnen kann.
Für viele Unternehmen ist die Vorauszahlung der Verbrauchsteuer keine praktikable Lösung, weil große Summen im Voraus gezahlt werden müssen, was die finanzielle Liquidität des Unternehmens belastet.
Steuerlager
Ein Steuerlager ist ein von der nationalen Verwaltung zugelassener Bereich, in dem verbrauchsteuerpflichtige Waren legal produziert, gelagert und zwischen Steuerlagern überführt werden dürfen – unter Einhaltung der gesetzlichen Anforderungen sowie aller Qualitäts- und technischen Standards der nationalen Behörden.
Besitzt ein Hersteller ein Steuerlager, kann er verbrauchsteuerpflichtige Waren selbst produzieren, ohne Steuern im Voraus entrichten zu müssen. Der Gesamtwert der an einem Tag produzierten und gelagerten Produkte darf jedoch den Betrag der finanziellen Sicherheit des Steuerlagers nicht übersteigen.
Transport verbrauchsteuerpflichtiger Waren
Worin unterscheidet sich der Transport verbrauchsteuerpflichtiger Produkte in Länder mit Verbrauchsteuer von dem in Länder ohne Verbrauchsteuer? Die Art des Transports bleibt dieselbe, auch wenn es einige Feinheiten gibt.
Verkauf verbrauchsteuerpflichtiger Waren:
Verkauf in Länder mit Verbrauchsteuer: Nach dem Versand unterzeichnet der Kunde das Empfangsdokument und entlastet damit den Hersteller von dessen finanzieller Sicherheit im Rahmen der Verbrauchsteueraussetzung in seinem Land. Ab diesem Zeitpunkt ist der Kunde nach den Vorschriften seines Landes für die Verbrauchsteuer auf die gekauften Waren verantwortlich.
Verkauf in Länder ohne Verbrauchsteuer: Nach der Lieferung unterzeichnet der Kunde das Empfangsdokument und entbindet den Hersteller damit von dessen finanzieller Sicherheit. Da das Land des Kunden keine Verbrauchsteuer erhebt, trägt der Kunde für die erhaltenen Waren keine rechtliche oder finanzielle Verpflichtung.
Sie suchen einen Hersteller, um Ihr Vape-Business zu starten?
1. ECIGATOR
Ecigator ist eine der bekannten Vape-Marken, die aus KangSiDe Technology Co., Ltd hervorgegangen ist, und seit 2010 ein ISO-zertifizierter Hersteller von Einweg E-Zigaretten für OEMs, ODMs und OBM. Das Gründerteam stammt aus führenden Unternehmen, verfügt über mehr als 10 Jahre Erfahrung in der Vaping-Branche und hat Tausende von Stunden investiert, um den Nutzern ein immer besseres Erlebnis zu bieten.
Ist Ihre Lieferkette international und kaufen Sie Waren aus einem Land mit Verbrauchsteuer, müssen Sie unbedingt sicherstellen, dass jedes verbrauchsteuerpflichtige Produkt in einem Steuerlager hergestellt wird und der Transport zwischen Steuerlagern mit ausreichender finanzieller Sicherheit erfolgt.
Verfügt Ihr Lieferant über kein Steuerlager, kann das auf illegale Aktivitäten hindeuten, die rechtliche Konsequenzen für Ihr Unternehmen haben können. Außerdem können Sicherheit und Kontinuität Ihrer Bestellungen gefährdet sein, da Sendungen angehalten werden können.
Selbst wenn Ihr Land keine Verbrauchsteuern erhebt, können Sie dennoch verpflichtet sein, in Straf- und Finanzverfahren als Zeuge auszusagen.
Verbrauchsteuerpolitik in wichtigen Märkten
1. Vereinigtes Königreich
Neue Steuerpolitik: Das Vereinigte Königreich plant die Einführung einer neuen Steuer auf E-Zigaretten mit dreistufiger Struktur: 1 £ pro 10 ml für nikotinfreie E-Liquids, 2 £ pro 10 ml für E-Liquids mit niedriger Nikotinkonzentration (0,1–10,9 mg/ml Nikotin) und 3 £ pro 10 ml für E-Liquids mit hoher Nikotinkonzentration (≥ 11 mg/ml Nikotin). Zusätzlich unterliegen E-Zigaretten-Produkte einer Mehrwertsteuer von 20 %.
Auswirkungen: Die neue Steuerpolitik dürfte den Einzelhandelspreis von E-Zigaretten deutlich erhöhen und Nutzer im ganzen Land betreffen. Die Regierung will mit steuerlichen Maßnahmen Raucher zum Umstieg auf E-Zigaretten bewegen und zugleich Nichtraucher – insbesondere Kinder – davon abhalten, mit dem Dampfen anzufangen.
Verbot von Einweg E-Zigaretten: Die britische Regierung plant außerdem, Einweg E-Zigaretten ab April 2025 zu verbieten, um den E-Zigaretten-Markt weiter zu regulieren.
E-Zigaretten-Steuer: Deutschland gehörte zu den ersten Ländern, die E-Zigaretten besteuern. Auf jede 10-ml-Flasche E-Liquid wird eine spezifische Steuer erhoben, die in Zukunft weiter steigen soll.
Vorschlag zur Tabak- und Alkoholsteuer: Schweden hat eine Erhöhung der Tabak- und Alkoholsteuern vorgeschlagen; demnach soll die Steuer auf E-Liquids und andere nikotinhaltige Produkte ab dem 1. Januar 2024 um etwa 1 % steigen.
4. Niederlande
Verbot aromatisierter E-Zigaretten: Die Niederlande haben die Produktion aromatisierter E-Zigaretten verboten und eine Frist für deren Verkauf festgelegt.
Vorschlag zur Verbrauchsteuer auf Tabakprodukte: Slowenien erhebt Verbrauchsteuern auf nikotinhaltige E-Liquids, deren Sätze im Laufe der Zeit angepasst werden.
Besteuerung: Die Besteuerung von E-Zigaretten variiert zwischen den US-Bundesstaaten und den Kommunen. Stand August 2024 haben mehrere Bundesstaaten Verbrauch- oder Großhandelssteuern auf E-Zigaretten eingeführt. Diese Steuern bemessen sich in der Regel am Einzelhandelspreis, am Großhandelspreis oder an bestimmten Einheiten (z. B. pro Milliliter E-Liquid).
Konkrete Fälle:
Kalifornien: Kalifornien erhebt Verbrauch- und Einzelhandelssteuern auf E-Zigaretten-Produkte. Der Verbrauchsteuersatz richtet sich nach dem Nikotingehalt und den Großhandelskosten der E-Zigaretten-Produkte; auf alle nikotinhaltigen E-Zigaretten-Produkte wird eine Einzelhandelssteuer von 12,5 % erhoben.
Colorado: Colorados Verbrauchsteuersatz auf E-Zigaretten ist schrittweise von 30 % im Jahr 2020 auf 56 % im Jahr 2024 gestiegen; für die kommenden Jahre sind weitere Erhöhungen geplant. Der Bundesstaat erhebt außerdem eine spezifische Steuer pro Milliliter E-Liquid.
Minnesota: Minnesota war der erste US-Bundesstaat, der E-Zigaretten besteuerte – zunächst mit einem Satz von 70 % der Großhandelskosten, der inzwischen auf den aktuellen Satz von 95 % gestiegen ist.
Andere Bundesstaaten: Auch Bundesstaaten wie New Jersey und New Mexico erheben unterschiedliche Steuern auf E-Zigaretten, darunter Steuern pro Einheit, pro Milliliter oder als Prozentsatz des Einzelhandelspreises.
With over a decade of experience in the e-cigarette industry, Matthew Ma is a seasoned expert in both the manufacturing and usage aspects of vaping products. His extensive background has provided him with a deep understanding of the intricacies and evolving dynamics of e-cigarettes.
Die deutsche Koalitionsregierung hat sich auf eine Reihe von Tabaksteuererhöhungen verständigt, die Staatseinnahmen generieren und die gesundheitlichen Risiken des Rauchens verringern sollen. Im Rahmen…
Ab dem 1. April 2026 wird Österreich seinen Nikotinmarkt grundlegend umbauen: E-Zigaretten und Nikotinbeutel fallen unter das staatliche Tabakmonopol, und sämtliche Onlineverkäufe werden verboten.
Nennen Sie uns Ihren Zielmarkt und Ihre Anforderungen — unser Team empfiehlt Ihnen konforme Konfigurationen und sendet Ihnen innerhalb von 24 Stunden ein Angebot.


 Dampf Nachrichten