 Actualités du vapotage

Accises : les nouvelles tendances qui ouvrent des perspectives au marché mondial de la cigarette électronique
Comprendre l’extension des accises dans l’industrie européenne de la cigarette électronique
Le paysage des accises dans l’industrie de la cigarette électronique évolue rapidement, en particulier au sein de l’Union européenne (UE). À ce jour, 15 États membres de l’UE ont déjà mis en place des accises sur les e-liquides, et ce nombre devrait augmenter à mesure que d’autres pays suivront le mouvement. La Commission européenne élabore par ailleurs une nouvelle directive sur les accises applicables au tabac (Tobacco Excise Directive, TED) visant à harmoniser ces taxes dans l’ensemble des États membres. Cette directive pourrait avoir des conséquences importantes pour le secteur, puisqu’elle cherche à unifier les politiques fiscales et à prévenir la fraude fiscale dans toute la région.
L’accise est une taxe indirecte qui frappe des produits spécifiques, tels que le tabac, l’alcool et les produits énergétiques. Contrairement à d’autres taxes, elle ne s’applique pas de manière universelle, mais cible des catégories de produits bien précises. Dans le secteur de la cigarette électronique, l’accise peut avoir un impact considérable sur les fabricants, les fournisseurs et, en fin de compte, les consommateurs.
Dans l’UE, lorsqu’un produit est soumis à accise, il est considéré comme un « produit harmonisé », c’est-à-dire qu’il relève du régime commun d’accise de l’UE. Ce régime encadre tous les aspects du cycle de vie du produit, notamment sa fabrication, son commerce, sa distribution et son stockage.
Avec la mise en œuvre potentielle de la TED, les produits de la cigarette électronique deviendront probablement des produits harmonisés au regard du droit de l’UE. Toutes les activités économiques liées à ces produits, de la fabrication à la distribution, seraient alors soumises au même ensemble de règles dans l’ensemble de l’Union.
La décision d’harmoniser un produit est prise collectivement par les États membres de l’UE. Une fois un produit harmonisé, il relève du régime commun d’accise de l’UE et d’un ensemble uniforme de règles européennes. Ce processus d’harmonisation est essentiel pour garantir une application cohérente des accises d’un pays à l’autre.
L’harmonisation couvre tous les aspects de l’activité économique liée à un produit : fabrication, commerce, distribution et stockage. Pour l’industrie de la cigarette électronique, cela pourrait signifier que toutes ces activités devraient se conformer à des règles européennes standardisées, ce qui simplifierait potentiellement les opérations des entreprises présentes dans plusieurs pays.
Tout produit soumis à accise, y compris les matières premières comme la base de nicotine utilisée dans la fabrication des e-liquides, doit être produit dans un entrepôt fiscal. Le transport de ces produits doit s’effectuer entre entrepôts fiscaux, avec des mesures de garantie appropriées.
À lire aussi :
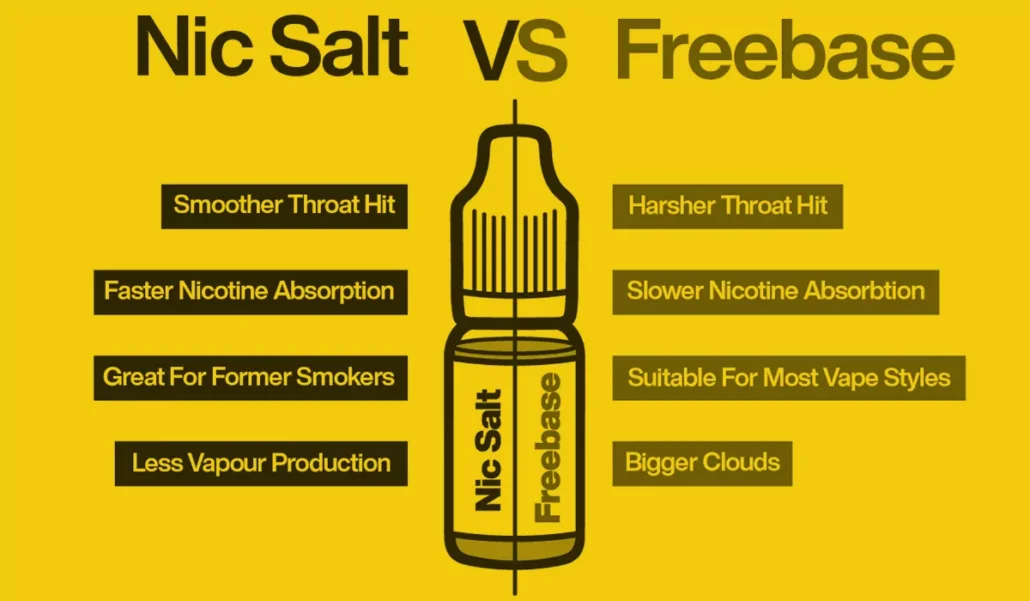
Base de nicotine vs base aux sels de nicotine
Le marché européen des e-liquides connaît actuellement des changements rapides : de nouvelles annonces concernant des ajustements d’accises paraissent presque chaque mois. Ces évolutions s’inscrivent dans la tendance plus large au renforcement de la réglementation de l’industrie de la cigarette électronique sur tout le continent.
La directive sur les accises applicables au tabac (TED) est un texte en préparation qui soumettra les produits du tabac à des accises, y compris ceux de l’industrie de la cigarette électronique. La TED vise à standardiser les accises dans toute l’UE, afin de prévenir la fraude fiscale et de garantir que tous les États membres appliquent des taux cohérents à ces produits.
La proposition de TED devait être présentée en 2023 ; une fois en vigueur, elle modifiera en profondeur la manière dont les accises s’appliquent aux produits de la cigarette électronique dans toute l’UE.
Alors même que la TED est en cours d’élaboration, de nombreux pays ont déjà commencé à instaurer ou à relever des accises sur les produits de la cigarette électronique. Il convient de rappeler que les accises sont des taxes nationales : chaque pays est libre de fixer ses propres taux et ses propres règles.
La Bulgarie, par exemple, a instauré une accise sur les e-liquides à compter du 1er mars 2023, au taux de 0,18 lev bulgare par millilitre. Ce taux devait augmenter le 1er janvier 2024, puis de nouveau le 1er janvier 2025.
Outre les accises, d’autres mesures réglementaires voient le jour dans divers pays. En janvier 2023, les autorités belges ont annoncé l’interdiction des dispositifs de cigarette électronique comportant des éléments supplémentaires tels que des voyants LED, et imposé que les noms d’arômes sur les étiquettes se limitent à un seul mot.
L’accise est une taxe indirecte, et son harmonisation au niveau de l’UE signifie que chaque État membre doit prélever des accises sur des groupes de produits déterminés. Le montant exact de l’accise peut toutefois varier d’un pays à l’autre.
Une fois la TED en vigueur, les règles de transport évolueront vraisemblablement. Les produits circuleront entre entrepôts fiscaux dans le système informatique EMCS, sous le régime de suspension des droits d’accise (sans paiement de l’accise). Cela vaut pour le commerce intérieur, pour les échanges entre États membres de l’UE et pour le commerce au sein de la Communauté européenne, tant à l’exportation qu’à l’importation.
Des taux spécifiques seront également fixés pour ces produits, ce qui profitera à de nombreuses entreprises en leur offrant un environnement fiscal plus prévisible et plus standardisé. Si la suppression complète des accises dans tous les pays est peu probable, l’instauration d’une accise unifiée au sein de l’UE pourrait simplifier les opérations des entreprises et de leurs clients actifs dans les pays où une accise s’applique.
Pour produire légalement des e-liquides ou des produits à base de nicotine, il faut disposer d’un entrepôt fiscal ou payer l’accise par anticipation.
L’accise payée d’avance est une option pour les fabricants qui ne disposent pas d’un entrepôt fiscal. Cette procédure implique plusieurs formalités et la tenue de registres, les taxes devant être acquittées avant que la production puisse légalement commencer.
Pour de nombreuses entreprises, l’accise payée d’avance n’est pas une solution viable : elle exige de verser des sommes importantes dès le départ, ce qui fragilise la trésorerie de l’entreprise.
Un entrepôt fiscal est un site agréé par l’administration nationale où l’on peut légalement produire des marchandises soumises à accise, les stocker et les transférer entre entrepôts fiscaux, dans le respect des exigences légales et de toutes les normes de qualité et techniques fixées par les autorités nationales.
Un fabricant qui possède un entrepôt fiscal peut produire lui-même des marchandises soumises à accise sans avoir à payer les taxes par anticipation. Toutefois, la valeur totale des produits fabriqués et stockés en une journée ne peut excéder le montant de la garantie financière de l’entrepôt fiscal.
Quelle différence y a-t-il entre transporter des produits soumis à accise vers un pays où l’accise s’applique et vers un pays où elle ne s’applique pas ? Le mode de transport reste le même, à quelques nuances près.
Ecigator est l’une des marques de vape les plus connues issues de KangSiDe Technology Co., Ltd ; c’est un fabricant de cigarettes électroniques jetables certifié ISO, actif en OEM, ODM et OBM depuis 2010. L’équipe fondatrice, issue de grandes entreprises, cumule plus de 10 ans d’expérience dans l’industrie du vapotage et a consacré des milliers d’heures à offrir aux utilisateurs une expérience toujours meilleure.
Si votre chaîne d’approvisionnement est internationale et implique l’achat de marchandises dans un pays où l’accise s’applique, il est crucial de s’assurer que chaque produit soumis à accise est fabriqué dans un entrepôt fiscal et que son transport s’effectue entre entrepôts fiscaux, avec une garantie financière suffisante.
Si votre fournisseur ne dispose pas d’un entrepôt fiscal, cela peut être le signe d’activités illégales, avec des conséquences juridiques possibles pour votre entreprise. La sécurité et la continuité de vos commandes pourraient en outre être compromises, les expéditions risquant d’être bloquées.
Même si votre pays ne prélève pas d’accises, vous pourriez être appelé à témoigner dans des procédures pénales et financières.
Nouvelle politique fiscale : Le Royaume-Uni prévoit d’instaurer une nouvelle taxe sur les cigarettes électroniques, structurée en trois niveaux : 1 £ par 10 ml pour les e-liquides sans nicotine, 2 £ par 10 ml pour les e-liquides à faible concentration de nicotine (0,1-10,9 mg/ml de nicotine) et 3 £ par 10 ml pour les e-liquides à forte concentration de nicotine (≥ 11 mg/ml de nicotine). Les produits de la cigarette électronique seront en outre soumis à une taxe sur la valeur ajoutée (TVA) de 20 %.
Impact : Cette nouvelle politique fiscale devrait augmenter sensiblement le prix de détail des cigarettes électroniques, avec des répercussions pour les utilisateurs dans tout le pays. Le gouvernement entend utiliser l’outil fiscal pour encourager les fumeurs à passer à la cigarette électronique, tout en dissuadant les non-fumeurs, en particulier les jeunes, de commencer à vapoter.
Interdiction des cigarettes électroniques jetables : Le gouvernement britannique prévoit également d’interdire les cigarettes électroniques jetables à partir d’avril 2025, afin d’encadrer davantage le marché de la cigarette électronique.
Taxe sur les cigarettes électroniques : L’Allemagne a été l’un des premiers pays à taxer les cigarettes électroniques. Une taxe spécifique est prélevée sur chaque flacon de 10 ml d’e-liquide, et son relèvement est prévu à l’avenir.
Proposition de taxes sur le tabac et l’alcool : La Suède a proposé de relever les taxes sur le tabac et l’alcool, en suggérant d’augmenter d’environ 1 % la taxe sur les e-liquides et les autres produits contenant de la nicotine à compter du 1er janvier 2024.
Interdiction des cigarettes électroniques aromatisées : Les Pays-Bas ont interdit la production de cigarettes électroniques aromatisées et fixé une date limite pour leur vente.
Proposition d’accise sur les produits du tabac : La Slovénie applique des accises aux e-liquides contenant de la nicotine, avec des taux ajustés au fil du temps.
À lire aussi :
La Slovénie propose d’interdire les arômes de vape
Situation fiscale : La taxation des cigarettes électroniques varie selon les États et les collectivités locales des États-Unis. En août 2024, plusieurs États avaient mis en place des accises ou des taxes de gros sur les cigarettes électroniques. Ces taxes sont généralement calculées sur le prix de détail, le prix de gros ou des unités spécifiques (par exemple par millilitre d’e-liquide).

With over a decade of experience in the e-cigarette industry, Matthew Ma is a seasoned expert in both the manufacturing and usage aspects of vaping products. His extensive background has provided him with a deep understanding of the intricacies and evolving dynamics of e-cigarettes.
Voir tous les articles de Matthew Ma →Actualités du vapotage
 Commerce de vapotage
Obtenir la certification d’un produit de vape implique un processus rigoureux de tests et de documentation, afin de garantir que les produits répondent à…
Guides de vapotage
L’Union européenne est sur le point de procéder à une refonte majeure de ses lois régissant les produits du tabac et de la nicotine.…
Parlez-nous de votre marché cible et de vos besoins — notre équipe vous recommandera des configurations conformes et vous enverra un devis sous 24 heures.